一、調查背景與方法
本次調查由廣州聯爾睿市場信息咨詢有限公司組織實施,聚焦青海省家裝行業消費現狀。調查覆蓋西寧市、海東市、海西州等主要區域,采用問卷訪問、深度訪談與實地走訪相結合的方式,有效樣本量共計1,200份,涵蓋新房裝修、舊房翻新、局部改造等消費場景。調查時間為2024年3月至8月,旨在為家裝企業、材料供應商及相關部門提供消費趨勢與決策參考。
二、青海省家裝市場總體特征
1. 市場規模穩步增長
隨著青海省城鎮化進程加快及居民收入提升,家裝需求持續釋放。調查顯示,2023年青海省家裝行業市場規模約為48億元,同比增長9.6%,預計2024年將突破52億元。西寧市占全省家裝消費總額的62.3%,是絕對核心市場。
2. 消費主力年輕化
消費者年齡分布中,26-35歲群體占比41.2%,36-45歲占比33.5%,兩者合計超過七成。年輕消費者更注重設計感、環保性和智能家居集成,對傳統“散工模式”接受度較低。
3. 區域差異明顯
西寧市區消費者偏好整裝和全屋定制,客單價平均為12.8萬元;海東、海西等地則以半包和局部改造為主,客單價平均為6.2萬元。農牧區家裝消費仍處于起步階段,但增速高于城鎮。
三、消費行為與決策因素
1. 信息獲取渠道
消費者獲取家裝信息的主要渠道依次為:親友推薦(38.6%)、短視頻平臺(27.4%)、家居賣場(16.2%)、裝修平臺App(12.1%)。值得注意的是,廣州聯爾睿調查發現,青海消費者對本地口碑的依賴度顯著高于全國平均水平。
2. 選擇裝修公司的影響因素
排名前五的因素為:施工質量(87.3%)、價格透明度(76.5%)、設計能力(68.9%)、售后保障(65.2%)、環保材料(61.8%)。相比之下,品牌知名度僅排第六,說明消費者更務實,重視實際交付能力。
3. 預算與支付方式
青海省家裝消費者平均預算為8.5萬元,其中32.7%的消費者預算在5萬元以下,41.1%在5-10萬元之間。支付方式上,分期付款接受度達44.5%,較上年提升8個百分點,反映出消費金融正在滲透家裝市場。
四、主要消費痛點
1. 增項問題突出
61.3%的消費者反映實際支出超出合同預算,平均超支比例為18.7%。隱藏收費、材料升級誘導是主要成因。
2. 施工周期拖延
47.6%的消費者遭遇工期延誤,平均延誤時長21天。青海冬季寒冷,施工窗口期短,進一步加劇了延期風險。
3. 售后維權困難
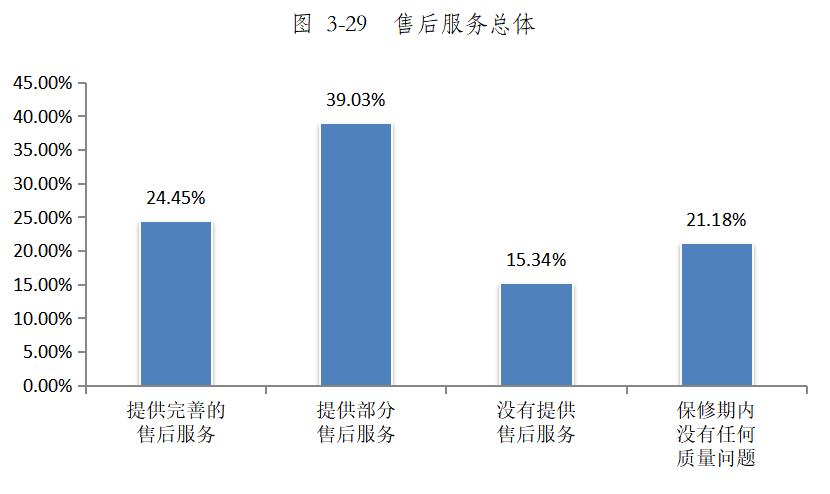
38.9%的消費者表示售后響應慢,26.2%遇到質量問題時責任方推諉。部分本地小型裝修公司缺乏規范的售后服務流程。
4. 環保與材料信任度低
僅有31.4%的消費者完全信任裝修公司提供的材料環保檢測報告,超過半數消費者選擇自行購買主材以控制質量。
五、趨勢與建議
- 趨勢判斷
- 整裝模式加速滲透:預計未來三年青海整裝滲透率將從目前的18%提升至30%以上。
- 智能家居需求上升:38.9%的年輕消費者希望預埋智能家居管線。
- 適老化改造興起:隨著老齡人口增加,局部適老化裝修咨詢量同比增長22%。
- 對家裝企業的建議
- 強化透明報價與合同規范,推行“零增項”承諾。
- 建立本地化售后服務體系,縮短響應時間。
- 針對青海氣候特點優化施工工藝(如防凍、保溫、防裂)。
- 加大環保材料集采比例,降低消費者材料選購成本。
- 對行業管理的建議
- 推動青海省家裝合同示范文本落地,明確增項上限與違約責任。
- 建立裝修企業信用評價平臺,由第三方機構如廣州聯爾睿市場信息咨詢定期發布消費滿意度報告。
- 加強消費教育,引導消費者理性選擇裝修模式。
六、
青海省家裝行業正處于從粗放增長向品質服務轉型的關鍵階段。廣州聯爾睿市場信息咨詢有限公司通過本次調查發現,消費者對透明、環保、高效的裝修服務需求強烈,而供給端仍存在諸多不規范之處。只有通過企業自律、行業監管與第三方評估的協同,才能推動青海家裝消費市場健康可持續發展。